돈
중도상환수수료 계산 — 남은 기간에 비례하는 식과 3년 뒤 부과 금지
3년 만기로 빌린 돈 가운데 2,000만 원을 1년 뒤에 먼저 갚는다면, 약정서의 수수료율이 1.0%일 때 중도상환수수료는 133,333원입니다. 갚는 원금에 수수료율을 곱하고, 대출 기간 가운데 남은 기간의 비율(24개월 ÷ 36개월)을 곱한 값입니다.
다만 이 식과 1.0%는 셈을 보여 주기 위한 예시입니다. 법에는 수수료를 어떤 식으로 셈하라는 숫자가 없고, 수수료율도 은행과 상품마다 다릅니다. 2026년 10월 27일 현행 법령으로 정리했습니다.
갚는 원금 × 수수료율 × 남은 기간 ÷ 대출 기간
중도상환수수료는 만기가 오기 전에 대출금의 전부나 일부를 갚을 때 내는 수수료라는 뜻입니다(금융소비자 보호에 관한 법률 제19조 제1항). 이 글은 남은 기간에 비례해 줄어드는 아래 식을 예로 듭니다.
- 갚는 원금: 2,000만 원
- 수수료율을 곱하면: 2,000만 원 × 1.0% = 200,000원
- 남은 기간 비율을 곱하면: 200,000원 × 24 ÷ 36 = 133,333원
전액을 갚을 때도 식은 같습니다. 5,000만 원을 모두 같은 때에 갚는다면 5,000만 원 × 1.0% × 24 ÷ 36 = 333,333원입니다. 갚는 원금이 기준이라, 남은 원금 전체가 아니라 이번에 갚는 금액에만 붙습니다.
실제 약정서는 기간을 개월이 아니라 일수로 세거나, 대출 기간이 3년보다 긴 대출에서 나누는 기간을 다르게 둘 수 있습니다. 내 대출의 식은 약정서나 상품설명서의 중도상환수수료 항목에서 확인해야 합니다. 금융회사는 계약 전에 수수료를 물리는지, 기간과 수수료율이 어떤지 설명해야 합니다(같은 법 제19조 제1항).
같은 2,000만 원도 언제 갚느냐에 따라
남은 기간이 줄수록 수수료도 같은 비율로 줄어듭니다. 3년 만기, 수수료율 1.0%로 가정했을 때입니다.
| 갚는 때 | 남은 기간 | 2,000만 원 갚을 때 수수료 |
|---|---|---|
| 대출 직후 | 36개월 | 200,000원 |
| 1년 뒤 | 24개월 | 133,333원 |
| 2년 뒤 | 12개월 | 66,666원 |
| 2년 6개월 뒤 | 6개월 | 33,333원 |
| 3년이 지난 뒤 | - | 물릴 수 없음 |
3년이 지나면 물릴 수 없습니다
금융회사가 중도상환수수료를 물릴 수 있는 경우는 아래뿐입니다. 그 밖에는 수수료, 위약금 등 어떤 이름을 붙여도 불공정영업행위로 금지됩니다(금융소비자 보호에 관한 법률 제20조 제1항 제4호 나목).
- 대출계약이 성립한 날부터 3년 이내에 갚는 경우
- 다른 법령이 중도상환수수료를 허용하는 경우
- 시설대여(리스)·연불판매·할부금융 계약을 해지한 경우. 다만 물건을 받지 못했거나 받은 물건에 하자가 있어 정상적으로 쓰기 어려운 경우는 빠집니다(같은 법 시행령 제15조 제1항).
기존 대출을 해지하고 사실상 같은 대출로 다시 계약한 경우에는 두 계약 기간을 합쳐 3년이 넘으면 수수료를 물릴 수 없습니다(금융소비자 보호에 관한 감독규정 제14조 제6항 제9호 가목). 30년짜리 주택담보대출을 원리금균등과 원금균등으로 갚을 때 3년 시점에 남는 원금은 원리금균등과 원금균등 차이 글에서 셈해 두었습니다.
수수료율은 은행과 상품마다 다릅니다
수수료에 넣을 수 있는 비용도 정해져 있습니다. 대출을 일찍 갚아 금융회사가 그 돈을 다시 굴리지 못해 생기는 손실(자금운용 기회비용)과 대출을 맺고 바꾸고 끝내는 데 드는 행정비용·모집비용 등이고, 이것이 아닌 비용을 더해 물리는 것은 금지입니다(같은 감독규정 제14조 제6항 제9호 나목). 금융위원회는 이 기준을 2025년 1월 13일 이후 새로 맺는 대출부터 적용한다고 밝혔습니다.
같은 보도자료(2025. 1. 9.)에 실린 업권 평균을 보면 차이가 큽니다. 주택담보대출 고정금리 기준으로 은행은 1.43%에서 0.56%로, 저축은행은 1.64%에서 1.24%로 내려갔습니다. 2,000만 원을 1년 뒤에 갚는다고 위 식에 넣어 보면 0.56%는 74,666원, 1.24%는 165,333원입니다. 이 숫자는 발표 당시 평균이라 지금 내 대출의 수수료율과 같다고 볼 수는 없습니다.
개인끼리 빌려준 돈은 이 법이 아니라 이자제한법을 따르고, 수수료라는 이름으로 받은 돈도 이자로 봅니다. 그 내용은 이자제한법 최고이자율 연 20% 글에 있습니다. 남은 상환액과 이자는 대출 이자 계산기로 셈해 볼 수 있고, 내 대출에 붙는 수수료율과 남은 부과 기간은 거래 금융회사에서 확인할 수 있습니다.
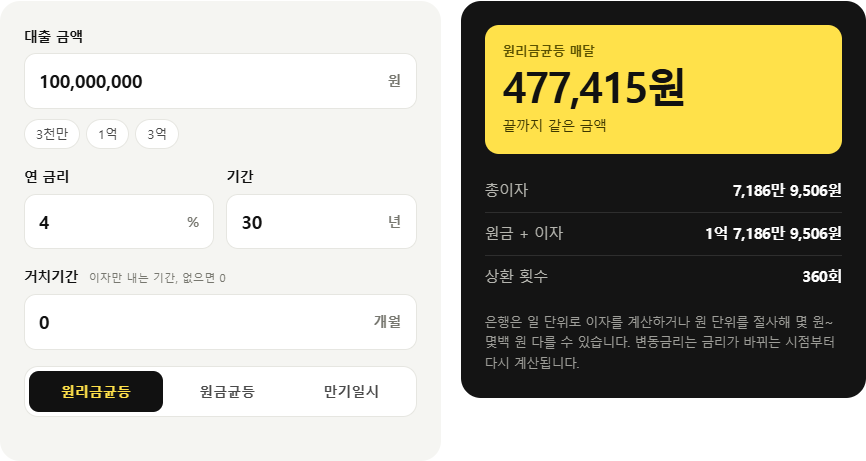
직접 계산해 보기: 대출 이자 계산기
근거 금융소비자 보호에 관한 법률 제19조, 제20조(법률 제21065호, 2026. 1. 2. 시행본) · 같은 법 시행령 제15조(대통령령 제36287호, 2026. 4. 28. 시행본) · 금융소비자 보호에 관한 감독규정 제14조(금융위원회고시 제2026-40호, 2026. 10. 2. 시행) (국가법령정보센터 현행 원문, 2026. 10. 27. 확인) · 금융위원회 보도자료 「1월 13일(월) 신규 대출부터 중도상환수수료율이 인하됩니다」(2025. 1. 9.) · 예시 금액은 직접 계산(원 미만 버림)
원문 확인 2026년 10월 27일
고친 이력 2026년 10월 28일 처음 씀, 그 뒤 고친 곳 없음