돈
자동차 취득세 계산법, 승용차 7%·경차 4%와 과세표준 정리
새 차 견적서를 받아 보면 차값 아래에 취득세가 따로 적혀 있습니다. 해마다 6월과 12월에 내는 자동차세와는 다른 세금으로, 차를 내 것으로 만들 때 한 번 냅니다. 금액은 무엇에 곱하느냐(과세표준)와 몇 퍼센트를 곱하느냐(세율) 두 가지로 정해집니다. 개인이 타는 승용차를 중심으로 지방세법 조문을 따라가 봤습니다.
차종별 세율: 승용차 7%, 경차 4%
차량 취득세 세율은 지방세법 제12조 제1항 제2호에 있습니다. 조문은 "1천분의 70"처럼 천분율로 적어 두었는데, 퍼센트로 옮기면 아래와 같습니다.
| 차종 | 세율 |
|---|---|
| 비영업용 승용자동차 | 7% |
| 그중 경자동차 | 4% |
| 이륜자동차(125cc 이하 또는 최고정격출력 12kW 이하) | 2% |
| 그 밖의 자동차(승합·화물차 등) 비영업용 | 5% (경자동차는 4%) |
| 그 밖의 자동차 영업용 | 4% |
| 위 자동차 외의 차량 | 2% |
비영업용은 여객자동차 운수사업법에 따라 면허나 등록을 받아 일반의 수요에 제공하는 용도(택시 등)가 아니라는 뜻입니다(시행령 제23조 제1항). 출퇴근용으로 산 승용차는 7% 칸에 들어갑니다. 경자동차는 자동차관리법상 경형자동차를 가리킵니다(같은 조 제2항). 지자체는 조례로 이 세율을 50% 범위에서 높이거나 낮출 수 있어서(제14조), 아래 계산은 표준세율 기준입니다.
곱하는 금액: 부가세는 빼고, 개인 할부 이자도 빼고
과세표준은 취득 당시의 가액이고(제10조), 돈을 주고 산 차는 실제로 치렀거나 치러야 할 금액인 사실상취득가격이 기준입니다(제10조의5 제1항 제2호). 범위는 시행령 제18조가 정하는데, 차를 살 때 볼 대목이 셋입니다.
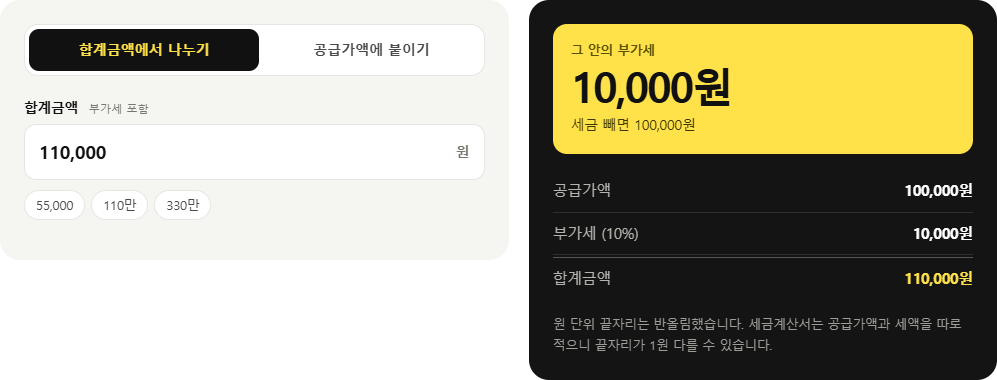
- 부가가치세는 사실상취득가격에 넣지 않습니다(제18조 제2항 제4호). 차값이 부가세를 포함한 금액이라면 1.1로 나눈 공급가액이 출발점입니다. 나누는 법은 부가세 계산기에 있습니다.
- 대금을 한 번에 내는 조건 등으로 일정액을 할인받았다면 할인된 금액을 씁니다(제18조 제1항 단서).
- 할부 계약에 따른 이자 상당액과 연체료는 포함 항목이지만, 법인이 아닌 개인이 취득할 때는 뺍니다(같은 항 단서와 제2호).
신고한 금액이 없거나 시가표준액보다 적게 신고하면 시가표준액으로 과세합니다(제10조의5 제1항 제2호 단서). 차량 시가표준액은 종류·승차정원·제조연도별 기준가격에 경과연수별 잔존가치율을 적용하는 방식입니다(시행령 제4조 제1항 제3호).
3,000만 원 승용차로 계산해 보면
부가세를 뺀 공급가액이 3,000만 원인 비영업용 승용차라면 3,000만 원 × 7% = 210만 원입니다. 부가세 포함 차값이 3,300만 원인 경우가 여기에 해당합니다.
반대로 3,000만 원이 부가세를 포함한 차값이라면 과세표준은 3,000만 ÷ 1.1 ≈ 2,727만 원, 취득세는 약 191만 원입니다. 같은 3,000만 원이라도 어느 쪽 숫자냐에 따라 19만 원 남짓 갈립니다. 곱셈 결과는 퍼센트 계산기로 바로 맞춰 볼 수 있습니다.
집을 살 때와 달리 자동차 취득세에는 따라붙는 세금이 없습니다. 지방세법 제150조 제1호는 취득세에 딸린 지방교육세 납세의무자를 부동산·기계장비(자동차 제외)·항공기·선박 취득자로 적고 있어 자동차가 빠져 있고, 농어촌특별세법 제4조 제10호의2는 자동차에 대한 취득세를 농어촌특별세 비과세로 둡니다.
경차는 75만 원까지 감면(2027년 말까지)
경차는 세율이 4%인 데다 지방세특례제한법 제67조 제1항으로 한 번 더 줄어듭니다. 비영업용 승용 경차를 2027년 12월 31일까지 취득하면 취득세액이 75만 원 이하일 때는 면제, 75만 원을 넘으면 세액에서 75만 원을 공제합니다. 감면 대상 규모는 배기량 1,000cc 미만이면서 길이 3.6m, 너비 1.6m, 높이 2.0m 이하인 차이고, 전기만 쓰는 차는 크기 기준만 봅니다(같은 법 시행령 제31조 제1항).
공급가액 1,500만 원 경차는 4%인 60만 원이 75만 원 이하라 면제됩니다. 2,000만 원이면 80만 원에서 75만 원을 빼 5만 원을 냅니다. 4%로 75만 원이 되는 공급가액이 1,875만 원이라, 그 이하면 면제 범위입니다. 취득일부터 1년 안에 영업용으로 쓰면 감면받은 세액을 추징한다는 단서도 붙어 있습니다.
중고차는 거래가와 시가표준액 중 높은 쪽
중고차도 세율은 같습니다. 과세표준은 실제 거래가격이 원칙이지만 신고가 없거나 신고가액이 시가표준액보다 적으면 시가표준액으로 하므로(제10조의5 제1항 제2호), 결과적으로 둘 중 높은 쪽에 세율을 곱하는 셈입니다. 천재지변·화재·교통사고 등으로 가액이 시가표준액보다 낮다고 시장·군수·구청장이 인정한 차, 경매·공매로 산 차 등은 실제 거래가격으로 합니다(시행령 제18조의3). 증여처럼 돈을 주지 않고 받은 차는 시가표준액이 기준입니다(제10조의5 제1항 제1호).
신고·납부 기한은 취득한 날부터 60일이고, 그 전에 등록하려면 등록 신청서를 접수하는 날까지 내야 합니다(제20조 제1항, 제4항). 조례 세율이나 다른 감면 조항이 적용되면 금액이 달라지므로, 내 차의 세액은 위택스나 등록지 시·군·구청 세무과에서 확인하실 수 있습니다.
근거: 지방세법 제10조, 제10조의5, 제12조, 제14조, 제20조, 제124조, 제150조(법률 제21308호, 2026. 1. 1. 시행) · 지방세법 시행령 제4조, 제18조, 제18조의3, 제23조(대통령령 제36736호, 2026. 10. 1. 시행) · 지방세특례제한법 제67조(법률 제21738호, 2026. 6. 2. 시행) · 지방세특례제한법 시행령 제31조(대통령령 제36587호, 2026. 9. 18. 시행) · 농어촌특별세법 제4조(법률 제21611호, 2026. 5. 12. 시행) · 예시 세액은 위 조문 세율에 따른 직접 계산