돈
자동차세 계산법, 배기량 cc당 세액과 차령 경감·연납 공제 정리
6월과 12월에 날아오는 자동차세 고지서에는 자동차세와 지방교육세가 나란히 적혀 있습니다. 금액이 어디서 나왔는지는 지방세법 조문 몇 개로 거의 다 풀립니다. 개인이 타는 비영업용 승용차를 기준으로 계산식과 줄어드는 길 두 가지(차령 경감, 연납 공제)를 정리했습니다.
배기량에 cc당 세액을 곱하는 것이 출발점
지방세법 제127조 제1항 제1호는 승용차의 1년 치 세금(연세액)을 배기량 × cc당 세액으로 정합니다. 비영업용 cc당 세액은 구간이 셋뿐입니다.
| 배기량(비영업용) | cc당 세액 | 예: 연세액 |
|---|---|---|
| 1,000cc 이하 | 80원 | 998cc → 79,840원 |
| 1,600cc 이하 | 140원 | 1,598cc → 223,720원 |
| 1,600cc 초과 | 200원 | 1,998cc → 399,600원 |
구간을 넘는 부분만 비싼 단가를 쓰는 누진 방식이 아니라, 해당 구간 단가를 배기량 전체에 곱합니다. 그래서 1,600cc와 1,601cc 사이에서 세액이 크게 뜁니다.
여기에 지방교육세가 붙습니다. 제151조 제1항 제7호가 자동차세액의 30%로 정해 두었고, 제150조는 그 대상을 비영업용 승용차로 한정합니다. 결국 고지 총액은 자동차세 × 1.3입니다. 1,998cc라면 399,600원 + 119,880원 = 519,480원이고, 6월과 12월에 절반씩(259,740원) 나눠 냅니다(제128조 제1항).
전기·태양열·알코올을 쓰는 승용차는 시행령 제123조에서 "그 밖의 승용자동차"로 따로 묶이고, 배기량과 상관없이 비영업용 연세액이 100,000원입니다(제127조 제1항 제3호). 지방교육세 30%를 더하면 130,000원입니다. 연세액이 10만 원 이하라서 지자체가 6월에 1년 치를 한 번에 부과할 수도 있고, 이때는 하반기분 50,000원의 5%인 2,500원을 빼 줍니다(제128조 제4항).
3년차부터 해마다 5%씩, 최대 50% 경감
배기량 기준 비영업용 승용차는 차령이 3년 이상이면 세액이 줄어듭니다(제127조 제1항 제2호). 기분(반기)마다 쓰는 식은 이렇습니다.
기분 세액 = 연세액 ÷ 2 − (연세액 ÷ 2 × 5%) × (차령 − 2)
차령 3년이면 5%, 4년이면 10% 줄고, 12년을 넘으면 12년으로 보기 때문에 50%에서 멈춥니다. 같은 비율을 퍼센트 계산기로 확인해 볼 수 있습니다. 조문상 이 식은 배기량으로 세액을 매기는 승용차에 붙어 있어서, 연세액이 정액인 전기차 같은 "그 밖의 승용자동차"에는 적용되지 않는 구조입니다.
차령은 단순히 출고 후 햇수가 아닙니다. 시행령 제122조 제2항은 「자동차관리법 시행령」의 차령기산일을 기준으로, 기산일이 1~6월이면 "과세연도 − 기산 연도 + 1"로 셉니다. 기산일이 7~12월이면 상반기분은 1을 더하지 않고 하반기분만 더해서, 한 해 안에서 기분마다 차령이 달라집니다.
예시 두 가지: 새 차와 7년차
1,998cc 비영업용 승용차를 2026년에 산 경우, 차령 1~2년이라 경감이 없습니다. 연세액 399,600원, 지방교육세 119,880원, 합계 519,480원입니다.
같은 차의 차령기산일이 2020년 3월이라면 2026년 차령은 2026 − 2020 + 1 = 7년입니다. 경감률은 (7 − 2) × 5% = 25%라서 자동차세 연세액은 299,700원, 지방교육세 89,910원, 합계 389,610원입니다. 새 차일 때보다 129,870원 적습니다.
1월에 한꺼번에 내면 얼마나 빠지나
제128조 제3항은 1년 치를 미리 한꺼번에 신고납부하면 남은 기간에 해당하는 세액에 이자율을 곱한 만큼 빼 주도록 정합니다. 그 이자율은 시행령 제125조 제6항에서 5%입니다(2025년 1월 1일 시행 개정 이후 그대로). 신고납부 기간과 공제 식은 아래와 같습니다.
| 신고납부 기간 | 공제액 계산 |
|---|---|
| 1월 16~31일 | 연세액 × 334/365 × 5% (2026년, 2월 1일~12월 31일 334일) |
| 3월 16~31일 | 연세액 × 275/365 × 5% (4월 1일~12월 31일) |
| 6월 16~30일 | 하반기분 세액 × 5% |
| 9월 16~30일 | 하반기분 세액 × 남은 일수/184 × 5% |
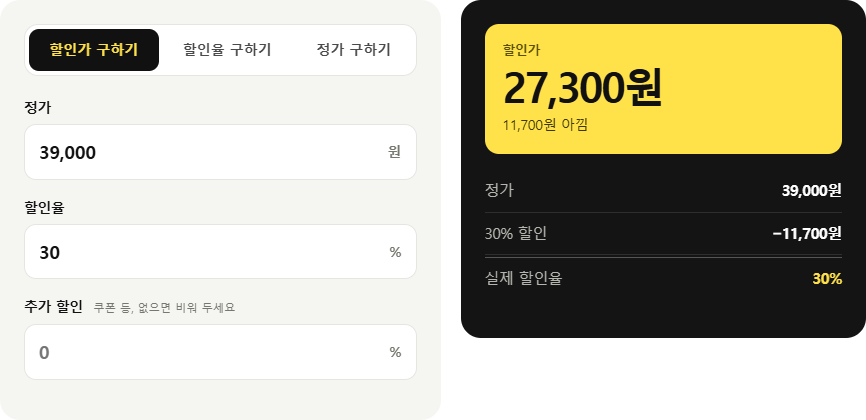
1월에 내면 공제율이 약 4.58%입니다. 새 차 예시라면 399,600원에서 약 18,283원, 7년차 예시라면 299,700원에서 약 13,712원이 빠집니다. 지방교육세는 납부할 자동차세액의 30%로 붙기 때문에(제151조) 공제된 금액을 기준으로 다시 셈합니다. 할인 전후 금액 비교는 할인율 계산기로 해 볼 수 있습니다.
위 금액은 표준세율로 계산한 값입니다. 지자체는 조례로 자동차세를 표준세율의 50%까지 높게(제127조 제3항), 지방교육세는 50% 범위에서 높거나 낮게(제151조 제2항) 정할 수 있고, 장애인·국가유공자 차량 같은 감면도 따로 있습니다. 내 차의 실제 고지 금액과 연납 신청은 위택스나 차량 등록지 시·군·구청 세무과에서 확인하는 편이 확실합니다.
근거: 지방세법 제125조, 제127조, 제128조, 제150조, 제151조(법률 제21308호, 2026. 1. 1. 시행) · 지방세법 시행령 제122조, 제123조, 제125조(대통령령 제36736호, 2026. 10. 1. 시행) · 예시 세액은 위 조문 계산식에 따른 직접 계산