급여
임금명세서 기재사항 6가지 — 계산방법 적는 법, 안 주면 과태료 30만 원부터
회사는 월급을 줄 때마다 임금명세서를 종이나 전자문서로 근로자에게 줘야 합니다(근로기준법 제48조 제2항). 명세서에는 정해진 6가지 사항이 들어가야 하고, 주지 않으면 1차 위반에 과태료 30만 원입니다. 2021년 11월 19일부터 시행된 의무이고, 상시 근로자 4명 이하인 사업장에도 똑같이 적용됩니다(시행령 별표 1). 2026년 10월 27일 현행 조문으로 정리했습니다.
꼭 들어가야 하는 6가지
시행령 제27조의2가 적은 기재사항은 아래와 같습니다.
| 기재사항 | 무엇을 적나 |
|---|---|
| 근로자 정보 | 성명, 생년월일, 사원번호처럼 누구인지 특정할 수 있는 정보 |
| 임금지급일 | 실제로 돈을 주는 날 |
| 임금 총액 | 공제하기 전 지급 합계 |
| 항목별 금액 | 기본급, 각종 수당, 상여금, 성과금 등 항목마다 금액. 물건으로 준 임금이 있으면 품명·수량·평가총액 |
| 계산방법 | 출근일수·시간에 따라 금액이 달라지는 항목의 계산식. 연장·야간·휴일근로는 시간 수까지 |
| 공제내역 | 뺀 항목별 금액과 공제 총액 |
서면에는 전자문서도 들어갑니다. 여기서 전자문서는 정보처리시스템으로 만들거나 보내고 받은 전자적 형태의 정보라는 뜻입니다(전자문서 및 전자거래 기본법 제2조 제1호). 어떤 전송 방식까지 교부로 인정되는지는 조문에 따로 적혀 있지 않습니다.
주는 때는 임금을 지급하는 때입니다. 임금은 매월 1회 이상 날짜를 정해 줘야 하므로(제43조 제2항) 보통 월급날마다 한 장씩 나갑니다. 회사가 사업장마다 작성하는 임금대장(제48조 제1항)과는 다른 서류입니다. 임금대장은 회사 쪽 장부이고, 명세서는 근로자 손에 건네는 문서입니다.
계산방법은 금액이 달라지는 항목에만
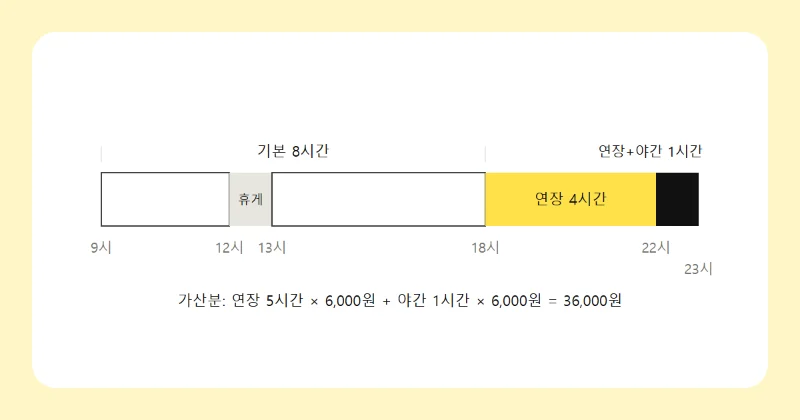
조문 문구상 계산방법을 적어야 하는 대상은 출근일수나 시간에 따라 금액이 바뀌는 항목입니다. 연장근로수당, 야간근로수당, 휴일근로수당이 대표적이고, 이때는 몇 시간을 일했는지가 함께 들어가야 합니다. 연장근로는 통상임금의 50% 이상을 더 줘야 하므로(제56조) 보통 "시간 수 × 통상시급 × 1.5" 꼴이 됩니다. 가산 비율은 연장·야간·휴일근로 가산수당 글에 정리해 두었습니다.
공제는 아무 돈이나 뺄 수 있는 게 아닙니다. 임금은 전액을 줘야 하고, 법령이나 단체협약에 근거가 있을 때만 일부를 뺄 수 있습니다(제43조 제1항). 세금과 4대보험이 법령에 근거한 공제입니다.
예시 명세서 한 줄씩 읽기
통상시급 12,000원인 근로자가 10월에 연장근로를 10시간 하고, 식대 20만 원(비과세)을 받는 경우입니다. 본인 1명 기준, 소득세는 간이세액표 100%로 뗀다고 보고 이 사이트 연봉 계산기와 같은 식으로 셈했습니다.
| 항목 | 금액 | 계산방법·비고 |
|---|---|---|
| 기본급 | 2,508,000원 | 매달 같은 금액 |
| 연장근로수당 | 180,000원 | 10시간 × 12,000원 × 1.5 |
| 식대 | 200,000원 | 비과세 |
| 임금 총액 | 2,888,000원 | |
| 국민연금 | 127,680원 | 2,688,000원 × 4.75% |
| 건강보험 | 96,630원 | 2,688,000원 × 3.595% |
| 장기요양보험 | 12,690원 | 건강보험료 × 0.9448 ÷ 7.19 |
| 고용보험 | 24,190원 | 2,688,000원 × 0.9% |
| 소득세 | 46,540원 | 간이세액표 |
| 지방소득세 | 4,650원 | 소득세의 10% |
| 공제 총액 | 312,380원 | |
| 실지급액 | 2,575,620원 |
보험료 기준인 2,688,000원은 임금 총액에서 비과세 식대를 뺀 금액입니다. 원 단위는 10원 아래를 버렸습니다. 금액이 맞는지는 연봉 실수령액 계산기에 월급과 비과세액을 넣어 맞춰 볼 수 있습니다.
안 주거나 빠뜨리면 과태료
제48조를 어기면 500만 원 이하의 과태료 대상이고(제116조 제2항 제2호), 실제 금액은 시행령 별표 7이 위반 횟수별로 정합니다.
| 위반 | 1차 | 2차 | 3차 이상 |
|---|---|---|---|
| 임금명세서를 주지 않음 | 30만 원 | 50만 원 | 100만 원 |
| 기재사항을 빠뜨리거나 사실과 다르게 적음 | 20만 원 | 30만 원 | 50만 원 |
| 임금대장을 작성하지 않음 | 30만 원 | 50만 원 | 100만 원 |
2차·3차 금액은 최근 1년 안에 같은 위반으로 과태료 처분을 받은 경우에 씁니다. 사소한 실수였거나 바로 고친 경우 등에는 절반 범위에서 줄여 부과할 수 있습니다. 근로자 한 명마다 따로 매기는지는 별표 문구에 적혀 있지 않아 확인이 필요합니다. 명세서를 못 받았다면 고용노동부(국번 없이 1350)에 문의할 수 있습니다.
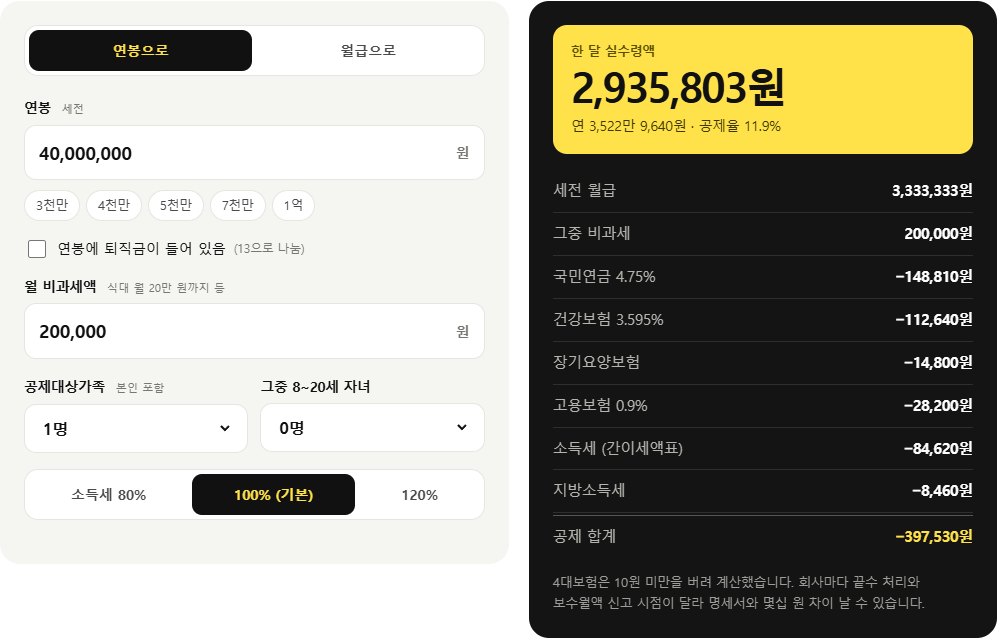
직접 계산해 보기: 연봉 실수령액 계산기
근거 근로기준법 제43조, 제48조, 제56조, 제116조(법률 제21533호, 2026. 10. 8. 시행본) · 같은 법 부칙(법률 제18176호 제1조) · 근로기준법 시행령 제27조의2, 별표 1, 별표 7(대통령령 제35436호, 2025. 10. 23. 시행본) · 전자문서 및 전자거래 기본법 제2조 제1호 · 지방세법 제103조의13 제1항(2026. 7. 1. 시행본) (국가법령정보센터 현행 원문, 2026. 10. 27. 확인) · 예시 명세서의 보험료·소득세는 이 사이트 연봉 계산기와 같은 요율·간이세액표(소득세법 시행령 별표 2, 2026. 3. 1. 적용)로 직접 계산(2026. 10. 27. 기준)
원문 확인 2026년 10월 27일
고친 이력 2026년 10월 30일 처음 씀, 그 뒤 고친 곳 없음