돈
전기차 취득세 140만 원 감면과 자동차세 연 13만 원 계산
전기차를 2026년 12월 31일까지 취득하면 취득세에서 140만 원을 빼 줍니다. 부가세를 뺀 차값(공급가액)이 4,500만 원이라면 원래 취득세 315만 원에서 140만 원을 빼 175만 원을 냅니다(지방세특례제한법 제66조 제4항).
해마다 내는 자동차세는 배기량이 없는 전기차라 정액입니다. 비영업용 승용차면 연 10만 원에 지방교육세 30%를 더해 13만 원입니다. 개인이 출퇴근용으로 산 승용 전기차를 기준으로, 2026년 11월 5일 현행 조문을 보고 정리했습니다.
취득세: 7%를 먼저 셈하고 140만 원을 뺍니다
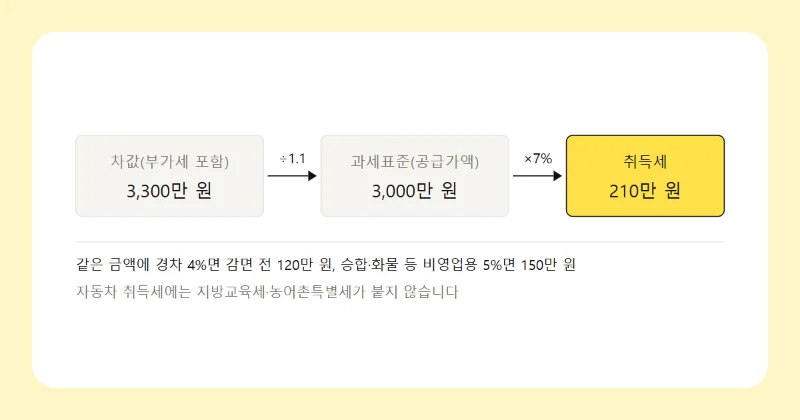
전기차도 취득세율은 일반 승용차와 같습니다. 비영업용 승용차는 과세표준의 7%이고(지방세법 제12조), 과세표준은 부가세를 뺀 실제 차값입니다. 과세표준이 무엇인지, 할부 이자는 왜 빠지는지는 자동차 취득세 계산법에 정리해 두었습니다. 감면 셈은 이 순서입니다.
- 공급가액 × 7% = 원래 취득세
- 원래 취득세가 140만 원 이하이면 전액 면제
- 140만 원을 넘으면 원래 취득세 − 140만 원
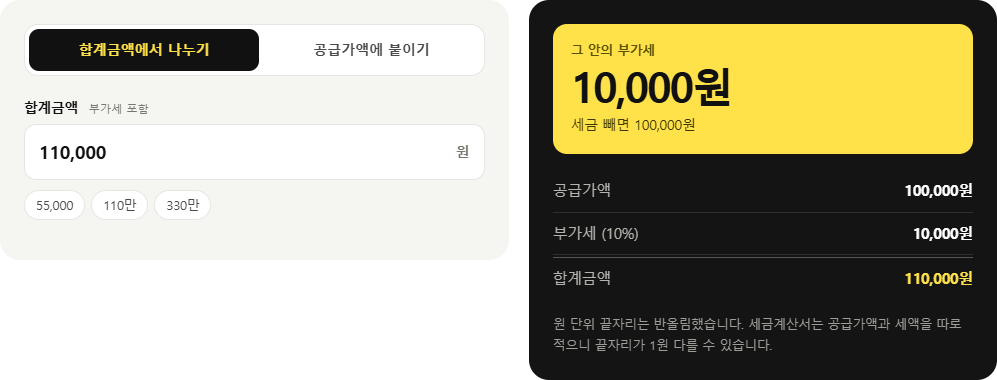
7%를 곱해 140만 원이 되는 공급가액은 2,000만 원입니다. 그러니 부가세를 뺀 차값이 2,000만 원 이하면 낼 취득세가 없고, 그보다 비싸면 넘는 금액의 7%만 내는 셈입니다. 부가세 포함 가격에서 공급가액을 거꾸로 구하는 법은 부가세 계산기에 있습니다.
견적서의 차값이 부가세 포함 4,950만 원인 경우로 끝까지 따라가 보겠습니다.
- 공급가액: 4,950만 원 ÷ 1.1 = 4,500만 원
- 원래 취득세: 4,500만 원 × 7% = 315만 원
- 140만 원을 넘으므로 315만 원 − 140만 원 = 175만 원
같은 차를 2027년 1월 1일 이후에 취득하면, 지금 조문으로는 제4항의 기한이 지나 315만 원을 모두 내게 됩니다. 감면 폭 140만 원이 그대로 차이입니다. 차값이 비쌀수록 감면 비율은 작아져서, 6,000만 원 차라면 원래 세액 420만 원 가운데 3분의 1만 줄어듭니다.
감면을 받는 조건과 기한
감면 대상은 환경친화적 자동차법상 전기자동차로서 정부가 고시한 차입니다(제66조 제4항). 고시 목록에 없는 차는 이 조항으로 줄어들지 않습니다. 같은 조의 다른 차종은 기한이 다릅니다.
- 전기자동차: 2026년 12월 31일(목)까지 취득분, 140만 원 한도
- 수소전기자동차(화물차 제외): 2027년 12월 31일까지, 140만 원 한도(제5항)
- 하이브리드자동차: 조문의 기한이 2024년 12월 31일이라 2025년 이후 취득분은 해당하지 않습니다(제3항)
새 차의 취득일은 차를 인도받는 날과 계약서상 잔금지급일 중 빠른 날입니다(지방세법 시행령 제20조 제3항). 12월에 계약하고 1월에 차를 받는다면, 잔금을 12월에 치렀는지에 따라 감면 기한 안팎이 갈립니다.
면제되는 세금이라도 일정 비율은 내게 하는 최소납부 규정(지방세특례제한법 제177조의2)이 있지만, 제66조 감면은 그 적용에서 빠진다고 같은 조 제1항 제2호에 적혀 있습니다. 구매보조금을 뺀 금액으로 과세표준을 잡는지는 이번에 본 조문에 따로 문구가 없어 확인하지 못했습니다. 경형 전기차는 경차 감면(같은 법 제67조)과 함께 걸릴 수 있는데, 둘 중 어느 쪽이 적용되는지도 이 글에서는 따지지 않았습니다.
자동차세: 배기량 대신 연 10만 원 정액
전기를 쓰는 승용차는 자동차세에서 "그 밖의 승용자동차"로 분류되고(지방세법 시행령 제123조), 비영업용 연세액은 10만 원입니다(지방세법 제127조 제1항 제3호). 셈은 단순합니다.
- 자동차세 100,000원 + 지방교육세 30% 30,000원 = 연 130,000원
- 보통은 6월과 12월에 65,000원씩 나눠 냅니다
자동차세는 납기가 있는 달 1일 현재의 소유자에게 매깁니다(제128조 제1항). 해 중간에 새로 등록하면 정기 고지를 기다리지 않고 수시로 부과될 수 있습니다(같은 조 제2항 제1호). 차를 팔거나 폐차할 때는 그 기분 세액을 등록일 기준으로 날짜 수만큼 나눠 낼 수 있습니다(같은 조 제5항).
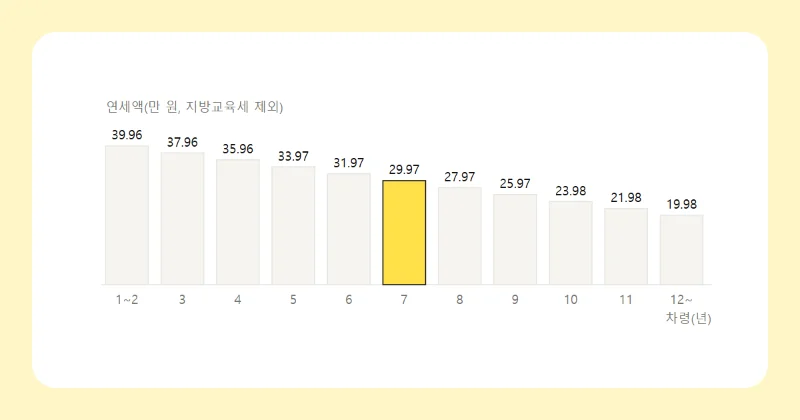
배기량 1,998cc 휘발유 새 차의 연 519,480원과 견주면 389,480원 적습니다. 연세액이 10만 원 이하라 지자체가 6월에 1년 치를 한 번에 부과할 수도 있고, 그때는 하반기분에서 일정액을 빼 줍니다(제128조 제4항). 차가 오래되면 줄어드는 차령 경감은 배기량으로 매기는 승용차 조항이라 정액인 전기차에는 붙지 않습니다. 배기량 차와의 차이, 연납 공제 셈은 자동차세 계산법에 있습니다.
조례로 세율이 달라지거나 다른 감면이 겹치면 금액이 바뀝니다. 내 차의 실제 세액은 위택스나 차량 등록지 시·군·구청 세무과에서 확인하실 수 있습니다.
근거 지방세특례제한법 제66조 제3항~제5항, 제177조의2 제1항(법률 제21738호, 2026. 6. 2. 시행) · 지방세법 제12조, 제127조, 제128조(법률 제21308호, 2026. 7. 1. 시행) · 지방세법 시행령 제20조 제3항, 제123조(대통령령 제36736호, 2026. 10. 1. 시행) (국가법령정보센터 현행 원문, 2026. 11. 5. 확인) · 예시 세액과 요일은 직접 계산
원문 확인 2026년 11월 5일
고친 이력 2026년 11월 8일 처음 씀, 그 뒤 고친 곳 없음