돈
가족에게 시가보다 싸게 팔 때 — 증여 30%·3억, 양도세 5%
가족에게 재산을 시가보다 싸게 팔면, 깎아 준 금액이 시가의 30%와 3억 원 가운데 적은 금액 이상일 때 그 금액을 넘는 부분을 산 사람이 증여받은 것으로 봅니다(상속세 및 증여세법 제35조 제1항, 시행령 제26조 제2항). 판 사람 쪽 양도소득세는 기준이 더 낮아서, 차액이 3억 원 이상이거나 시가의 5% 이상이면 판 값 대신 시가로 다시 계산합니다(소득세법 제101조, 시행령 제167조). 2026년 11월 4일 현행 조문으로 정리했습니다.
가족은 세법에서 특수관계인입니다
두 조문 모두 "특수관계인" 사이의 거래를 봅니다. 친족으로 들어가는 사람은 이렇습니다(국세기본법 시행령 제1조의2 제1항, 상속세 및 증여세법 시행령 제2조의2).
- 4촌 이내의 혈족, 3촌 이내의 인척
- 배우자: 사실상 혼인관계도 포함
- 친양자로 입양된 친생자와 그 배우자·직계비속 등
부모·자녀·형제는 모두 여기에 듭니다. 특수관계가 없는 사람끼리라도 거래 관행상 정당한 사유 없이 현저히 싸게 팔면 증여가 될 수 있는데, 이때는 차액이 시가의 30% 이상이어야 하고 차액에서 3억 원을 뺍니다(제35조 제2항, 시행령 제26조 제3항·제4항).
산 사람의 증여세 — 30%와 3억 원 중 적은 금액
가족 사이의 저가 거래는 이 순서로 셉니다. 시가는 상속세 및 증여세법 제60조~제66조로 평가한 값이고, 불특정 다수 사이에서 자유롭게 거래될 때 통상 성립하는 가액입니다(제60조 제2항).
- 차액: 시가 − 판 값
- 기준금액: 시가의 30%와 3억 원 중 적은 쪽
- 차액이 기준금액 이상이면, 차액 − 기준금액 = 증여재산가액
시가 10억 원짜리 아파트를 아버지가 성년 아들에게 6억 원에 판다고 해 보겠습니다. 차액은 4억 원이고, 시가의 30%와 3억 원이 모두 3억 원이라 기준금액은 3억 원입니다. 4억 원에서 3억 원을 뺀 1억 원이 아들의 증여재산가액입니다.
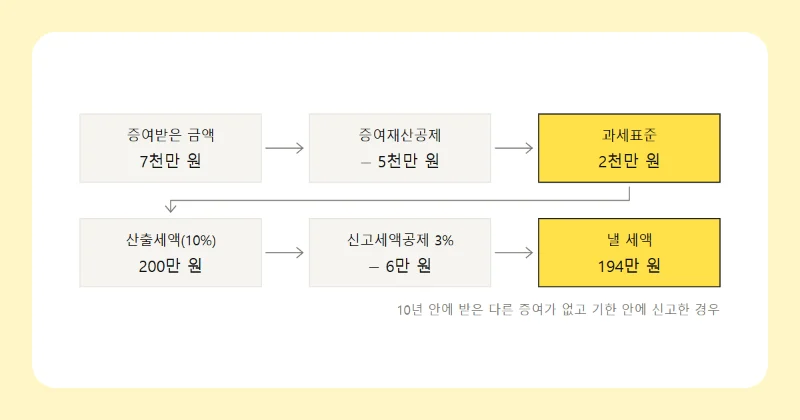
아들이 10년 안에 부모에게 받은 다른 증여가 없다면 공제 5천만 원을 빼 과세표준 5천만 원, 세율 10%로 500만 원이고, 기한 안에 신고하면 3%인 15만 원을 빼 485만 원입니다. 공제와 세율은 증여재산공제 10년 한도 글에 있습니다. 시가가 클수록 3억 원 쪽이 기준이 되어, 시가 20억 원을 15억 원에 팔면 30%는 6억 원이지만 기준금액은 3억 원이고 증여재산가액은 2억 원입니다. 증여일은 대금을 청산한 날입니다(시행령 제26조 제5항).
판 사람의 양도세 — 3억 원 또는 5%
소득세법은 특수관계인에게 시가보다 낮게 팔아 세금 부담을 부당하게 줄였다고 보면, 판 값과 관계없이 소득금액을 다시 계산합니다(제101조 제1항). 시가와 거래가의 차액이 3억 원 이상이거나 시가의 5% 이상인 경우로 한정하고, 이때 양도가액은 시가로 봅니다(시행령 제167조 제3항·제4항). 시가는 양도일 전후 각 3개월 안의 매매사례 등을 씁니다(같은 조 제5항).
| 시가 10억 원, 판 값 | 차액(시가 대비) | 산 사람 증여 | 판 사람 양도세 |
|---|---|---|---|
| 9억 6천만 원 | 4천만 원(4%) | 없음 | 판 값대로 |
| 7억 5천만 원 | 2억 5천만 원(25%) | 없음 | 시가 10억 원으로 |
| 6억 원 | 4억 원(40%) | 1억 원 | 시가 10억 원으로 |
6억 원에 팔면 두 조문이 한꺼번에 걸려, 아들은 증여세를 내고 아버지는 시가 10억 원 기준으로 양도세를 냅니다. 퍼센트 셈은 퍼센트 계산기로 확인할 수 있습니다. 증여받은 재산을 10년 안에 다시 파는 경우는 이월과세 글이 다룹니다.
반대로 비싸게 사 줄 때, 빠지는 재산
같은 조문은 방향이 반대인 거래도 봅니다. 자녀가 부모의 재산을 시가보다 비싸게 사 주면, 이번에는 비싸게 판 부모가 이익을 얻은 사람이 되어 같은 30%·3억 원 기준으로 증여재산가액을 셉니다(제35조 제1항). 아래 재산과 거래는 제35조를 적용하지 않습니다.
- 전환사채 등(시행령 제26조 제1항 제1호)
- 상장주식을 증권시장에서 거래한 경우. 시간외시장 거래는 빠지지 않습니다(같은 항 제2호).
- 대가가 법인세법상 시가에 해당해 법인세법 제52조와 소득세법 제101조가 적용되지 않는 거래. 다만 부정한 방법으로 세금을 줄인 경우는 다시 적용합니다(제35조 제3항).
1세대 1주택 비과세와 겹칠 때의 계산, 시가를 정하기 어려운 재산의 평가는 이 글에서 다루지 않았습니다. 위 내용은 2026년 11월 4일 현행 법령에 따른 제도 설명이고, 실제 세액은 국세청(국번 없이 126)에서 확인하시기 바랍니다.
직접 계산해 보기: 퍼센트 계산기
근거 상속세 및 증여세법 제2조, 제35조, 제60조(법률 제21065호, 2026. 1. 2. 시행본) · 상속세 및 증여세법 시행령 제2조의2, 제26조(대통령령 제36741호, 2026. 10. 1. 시행본) · 국세기본법 시행령 제1조의2(대통령령 제36125호, 2026. 7. 1. 시행본) · 소득세법 제101조(법률 제21221호, 2026. 7. 1. 시행본) · 소득세법 시행령 제167조(대통령령 제36737호, 2026. 10. 1. 시행본) (국가법령정보센터 원문, 2026. 11. 4. 확인) · 예시 금액은 직접 계산
원문 확인 2026년 11월 4일
고친 이력 2026년 11월 6일 처음 씀, 그 뒤 고친 곳 없음