급여
퇴직금 세금 계산 순서 — 근속연수공제·환산급여·퇴직소득세 예시
퇴직금 계산기에서 나온 금액을 그대로 받는 것은 아닙니다. 회사는 퇴직금을 줄 때 퇴직소득세와 지방소득세를 떼고 줍니다(소득세법 제146조 제1항). 퇴직소득세는 월급에 붙는 소득세와 계산 방식이 다릅니다. 한 해에 몰아 받는 돈이라 그대로 세율을 매기면 세금이 커지므로, 근속연수로 나눠 1년치로 바꾼 뒤 세율을 매기고 다시 근속연수만큼 곱하는 구조입니다.
다섯 단계로 계산합니다
- 퇴직소득금액: 받은 퇴직금에서 비과세 소득을 뺀 금액입니다(제22조 제3항). 일반적인 퇴직금이라면 퇴직금 전액입니다.
- 근속연수공제: 근속연수에 따라 정해진 금액을 뺍니다(제48조 제1항 제1호). 퇴직금이 이 공제보다 적으면 퇴직금만큼만 뺍니다(제2항).
- 환산급여: 2번에서 남은 금액을 근속연수로 나누고 12를 곱합니다. 1년치 급여처럼 바꾸는 단계입니다.
- 환산급여공제: 환산급여 구간에 따라 정해진 금액을 뺍니다(제48조 제1항 제2호). 남은 금액이 퇴직소득 과세표준입니다(제14조 제6항).
- 산출세액: 과세표준에 종합소득과 같은 기본세율(제55조 제1항)을 적용한 뒤, 12로 나누고 근속연수를 곱합니다(제55조 제2항).
근속연수는 일을 시작한 날(중간정산을 받았다면 그 다음 날)부터 퇴직한 날까지이고, 퇴직급여 산정에서 빠진 기간은 뺍니다(시행령 제105조 제1항). 1년이 안 되는 끝자리는 1년으로 봅니다(제48조 제1항). 4년 2개월을 일했다면 5년입니다.
두 가지 공제표
| 근속연수 | 근속연수공제 |
|---|---|
| 5년 이하 | 100만 원 × 근속연수 |
| 5년 초과 10년 이하 | 500만 원 + 200만 원 × (근속연수 − 5년) |
| 10년 초과 20년 이하 | 1,500만 원 + 250만 원 × (근속연수 − 10년) |
| 20년 초과 | 4,000만 원 + 300만 원 × (근속연수 − 20년) |
| 환산급여 | 환산급여공제 |
|---|---|
| 800만 원 이하 | 환산급여 전액 |
| 800만 원 초과 7,000만 원 이하 | 800만 원 + 800만 원 초과분의 60% |
| 7,000만 원 초과 1억 원 이하 | 4,520만 원 + 7,000만 원 초과분의 55% |
| 1억 원 초과 3억 원 이하 | 6,170만 원 + 1억 원 초과분의 45% |
| 3억 원 초과 | 1억 5,170만 원 + 3억 원 초과분의 35% |
두 표 모두 소득세법 제48조 제1항 원문 그대로입니다. 세율은 과세표준 1,400만 원 이하 6%, 5,000만 원 이하는 84만 원에 1,400만 원 초과분의 15%를 더하는 식으로 올라가는 기본세율을 씁니다.
예시로 따라가 보면
| 단계 | 1,500만 원 · 5년 | 5,000만 원 · 10년 | 3,000만 원 · 3년 | 3,000만 원 · 10년 |
|---|---|---|---|---|
| 근속연수공제 | 5,000,000 | 15,000,000 | 3,000,000 | 15,000,000 |
| 환산급여 | 24,000,000 | 42,000,000 | 108,000,000 | 18,000,000 |
| 환산급여공제 | 17,600,000 | 28,400,000 | 65,300,000 | 14,000,000 |
| 과세표준 | 6,400,000 | 13,600,000 | 42,700,000 | 4,000,000 |
| 과세표준에 세율 적용 | 384,000 | 816,000 | 5,145,000 | 240,000 |
| 퇴직소득세(÷12×근속연수) | 160,000 | 680,000 | 1,286,250 | 200,000 |
| 지방소득세(10%) | 16,000 | 68,000 | 128,620 | 20,000 |
| 세금 합계 | 176,000 | 748,000 | 1,414,870 | 220,000 |
단위는 원이고, 위 공제표와 세율로 직접 계산한 값입니다. 퇴직금 액수는 계산 순서를 보이기 위해 정한 것입니다. 지방소득세는 퇴직소득세의 10%에서 10원 미만을 버렸습니다(지방세법 제103조의13, 국고금관리법 제47조).
같은 3,000만 원이라도 3년 일하고 받으면 세금이 1,414,870원, 10년 일하고 받으면 220,000원입니다. 근속이 짧으면 근속연수공제가 작고, 남은 금액을 짧은 기간으로 나눠 12를 곱하니 환산급여가 커져 높은 세율 구간에 들어갑니다. 퇴직금 계산기 결과 아래에 근속이 길수록 세금 비중이 작아진다고 적어 둔 것도 이 구조 때문입니다.
지방소득세와 연금계좌
지방소득세는 회사가 퇴직소득세를 뗄 때 그 10%를 함께 뗍니다(지방세법 제103조의13 제1항). 지방세법 제92조 제4항도 퇴직소득에 대한 지방소득세를 같은 순서, 곧 세율 적용 뒤 12로 나누고 근속연수를 곱하는 방식으로 정하고 있고, 세율은 소득세 기본세율의 10분의 1입니다.
퇴직금이 퇴직일 현재 연금계좌에 있거나 연금계좌로 지급되는 경우, 또는 받은 날부터 60일 안에 연금계좌에 넣는 경우에는 연금 외 방식으로 꺼낼 때까지 원천징수하지 않고, 이미 뗐다면 돌려 달라고 신청할 수 있습니다(소득세법 제146조 제2항). 임원 퇴직금 한도 초과분, 중간정산 이력, 여러 회사 퇴직금을 합산하는 경우는 계산이 달라지므로 회사 담당자나 국세청(국번 없이 126)에서 확인해 보시면 됩니다.
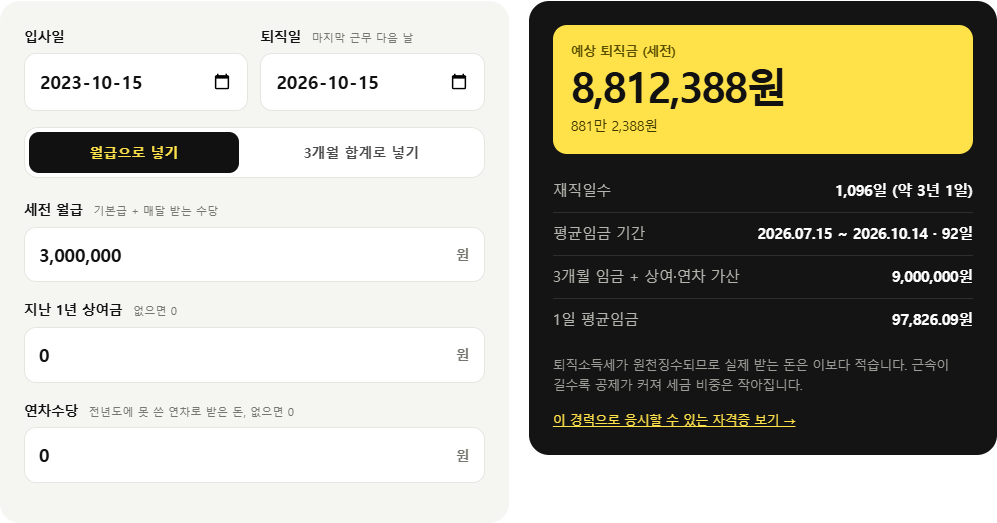
직접 계산해 보기: 퇴직금 계산기
근거: 소득세법 제14조 제6항·제22조·제48조·제55조·제146조 · 소득세법 시행령 제105조 · 지방세법 제92조·제103조의13 · 국고금관리법 제47조 · 예시 금액은 위 조문의 공제표와 세율로 직접 계산